🔍 ดอกเบี้ยพันธบัตรสหรัฐ 10 ปี ขึ้นไปแตะ 5.29% (30 ก.ย.) สูงสุดตั้งแต่ปี 2002 — คำถามที่ทุกคนถามคือ "แล้วทองจะไหวไหม?"
Peter Schiff เพิ่งพูดในรายการของเขาว่า "ดอกเบี้ยสูงไม่ได้แปลว่าทองต้องลง" เราเลยไม่เชื่อทันที แต่เอาข้อมูลจริง 23 ปี (273 เดือน, 2003–2026) มาเช็กให้ดูครับ
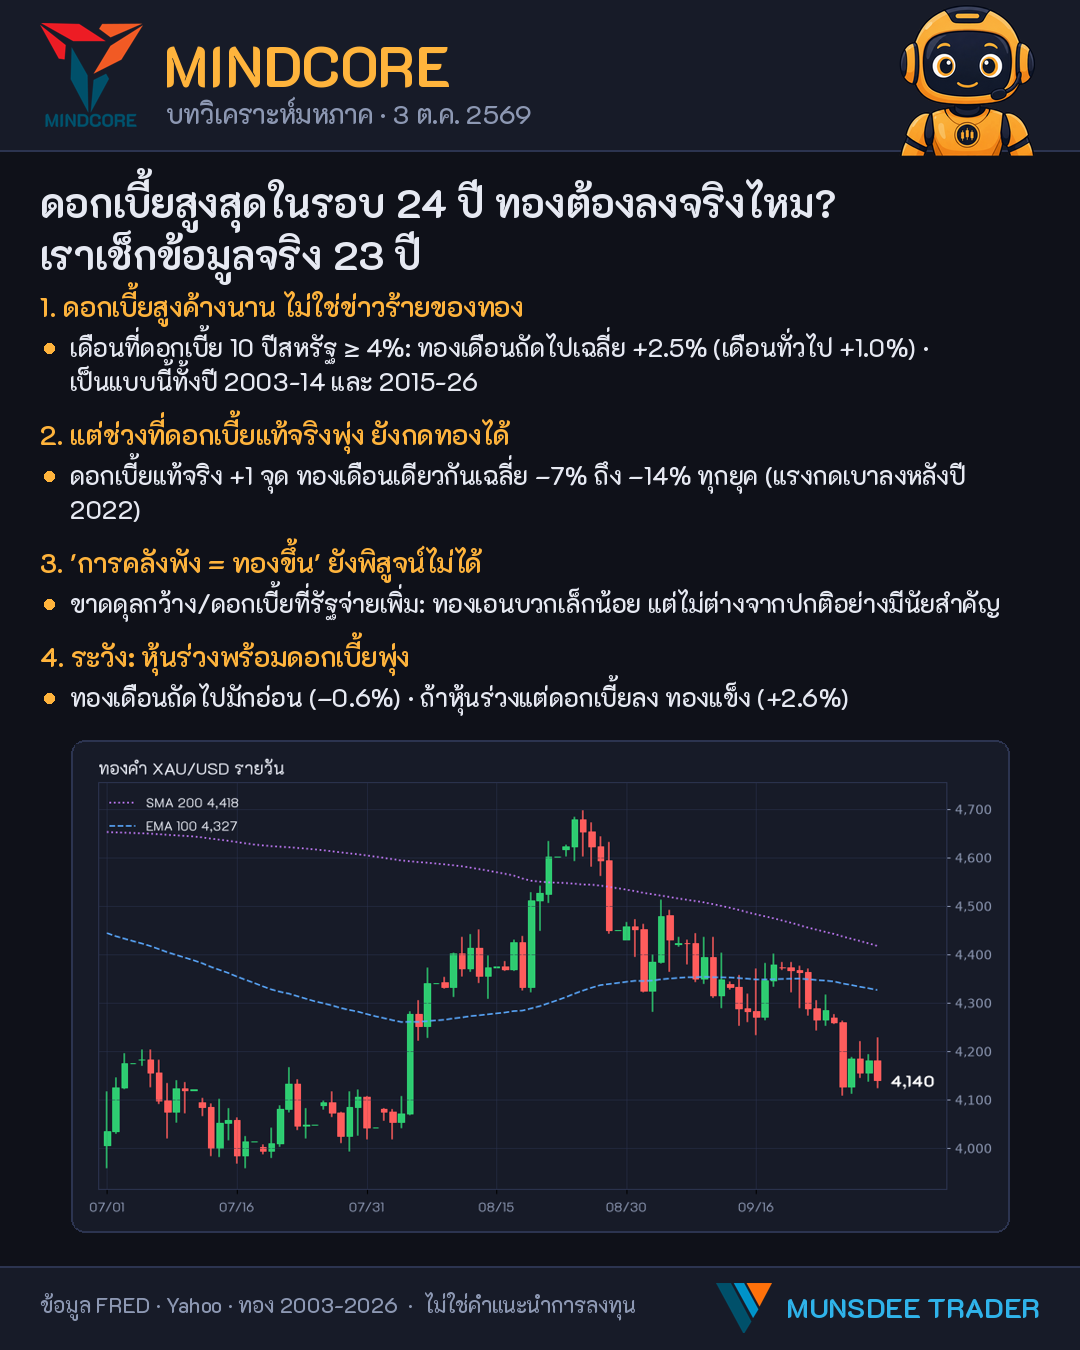
① ดอกเบี้ยสูงค้างนาน ≠ ข่าวร้ายของทอง
เดือนที่ดอกเบี้ย 10 ปี ≥ 4% ทองเดือนถัดไปเฉลี่ย +2.5% เทียบเดือนทั่วไป +1.0% และเป็นแบบนี้ทั้งช่วง 2003–14 และ 2015–26 → ข้อนี้ Peter ถูก
(แต่ต้องอ่านให้ถูก: ช่วงดอกเบี้ยสูงบังเอิญตรงกับยุคทองขาขึ้นด้วย จึงแปลว่า "ไม่ฆ่าทอง" ไม่ใช่ "ทำให้ทองขึ้น")
② แต่ "จังหวะที่ดอกเบี้ยแท้จริงพุ่ง" ยังกดทองได้ทุกยุค
ดอกเบี้ยแท้จริง (หักเงินเฟ้อ) ขยับขึ้น 1 จุด ทองเดือนเดียวกันลงเฉลี่ย 7–14% แรงกดเบาลงหลังปี 2022 แต่ยังไม่หายไป → ข้อนี้ตำราถูก
③ "การคลังพัง = ทองขึ้น" ยังพิสูจน์ไม่ได้
ช่วงขาดดุลกว้างขึ้นหรือดอกเบี้ยที่รัฐบาลต้องจ่ายพุ่ง ทองเอนไปทางบวกเล็กน้อย แต่ไม่ต่างจากปกติอย่างมีนัยสำคัญในกรอบ 1–3 เดือน (ตอนนี้ขาดดุลราว 5.5% ของ GDP)
④ จุดที่ต้องระวังที่สุด
หุ้นร่วง + ดอกเบี้ยพุ่งพร้อมกัน → ทองเดือนถัดไปมักอ่อน (−0.6%) เพราะคนขายทุกอย่างเพื่อถือเงินสด
หุ้นร่วง + ดอกเบี้ยลง (เงินหนีเข้าพันธบัตร) → ทองแข็ง (+2.6%)
📌 สรุป: สิ่งที่ต้องจับตาไม่ใช่ "ดอกเบี้ยสูงแค่ไหน" แต่คือ "ดอกเบี้ยแท้จริงขยับเร็วแค่ไหน และหุ้นไปทางไหนพร้อมกัน"
ค่าล่าสุด (1 ต.ค.): 10 ปี 5.24% · 30 ปี 5.61% · ดอกเบี้ยแท้จริง 2.88% · เงินเฟ้อคาดการณ์ 2.36%
⚠️ ผลในอดีตไม่รับประกันอนาคต ข้อมูลรายเดือนมีจำนวนจำกัด บางข้อเป็นเพียงแนวโน้ม
💡 ไอเดียตั้งต้น: The Peter Schiff Show · สรุปภาษาไทยโดย Purich Mahaysanan (FOREXMONDAY)
วิเคราะห์โดยระบบจากข้อมูลตลาดและผลทดสอบย้อนหลัง ไม่ใช่คำแนะนำการลงทุน
📖 อ่านต่อ: อ่านรายงานทดสอบ EA ให้เป็น 9 จุด
https://munsdeetrader.com/articles/read-ea-backtest-report.html?utm_source=facebook&utm_medium=social&utm_campaign=knowledge_macro
โพสต์ต้นฉบับบนเพจ MunsdeeTrader